Banco diz que empresários da Chamusca autorizaram transferências de 205 mil euros mas não lhes mostra as provas
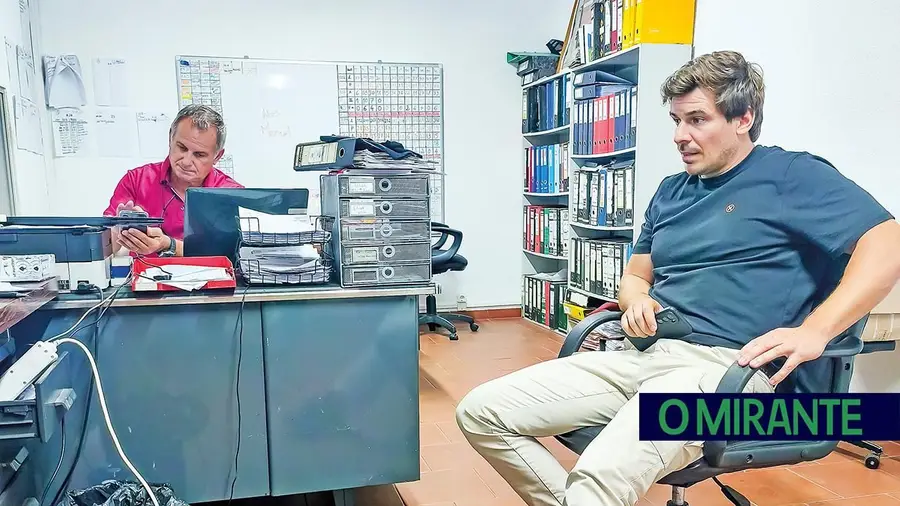
Trincão Pneus teve de vender um imóvel da empresa e recorrer a novo financiamento para enfrentar as consequências da burla bancária. Banco Montepio considera o caso encerrado, mas os empresários continuam sem acesso aos dados técnicos que dizem ser essenciais para esclarecer as transferências.
A burla de cerca de 205 mil euros que atingiu a Trincão Pneus, na Chamusca, continua a deixar marcas profundas nas contas da empresa familiar. Depois de perder o dinheiro através de dezenas de transferências bancárias que garante não ter autorizado, a sociedade liderada por André Madeira viu-se obrigada a vender um imóvel que integrava o seu património e a contrair um novo empréstimo de 200 mil euros. Segundo André Madeira, o crédito seria desnecessário sem a burla. O novo empréstimo agrava uma situação que, segundo a família, já comprometia os planos de investimento. O empresário esclarece que o imóvel alienado pertencia à empresa e não ao património pessoal da família. Foi a sociedade que perdeu património e assumiu mais dívida para enfrentar a falta de liquidez.
O caso, noticiado por O MIRANTE a 2 de Outubro, remonta a 2 de Julho. Numa única tarde foram ordenadas 34 transferências, das quais 30 se concretizaram, num valor aproximado de 205 mil euros, para contas em Portugal, Espanha e Irlanda. O dinheiro provinha de créditos para investimento. Apesar do desaparecimento dos fundos, a empresa continuou a suportar cerca de seis mil euros mensais em prestações e encargos associados aos financiamentos. Agora, à factura anterior junta-se a responsabilidade de pagar mais 200 mil euros de crédito. Para André e José Madeira, somam-se património perdido, mais dívida e pressão sobre salários e fornecedores.
A resposta do Banco Montepio, segundo a versão transmitida pelos empresários, é que o processo está resolvido na perspectiva da instituição e que, caso pretendam prosseguir, deverão recorrer às entidades competentes. A família exige dados que permitam identificar quem operou a conta. Entre os dados solicitados estão a identificação do dispositivo em que foi instalada a aplicação de autenticação, o equipamento a partir do qual foram efectuadas as transferências e os respectivos registos de identificação e endereços IP. Segundo André Madeira, o banco só os fornece às autoridades. É precisamente aí que reside uma das principais contradições apontadas pelos empresários: se o banco sustenta que as operações foram devidamente autenticadas e autorizadas, como podem os titulares confrontar essa conclusão sem conhecer os elementos técnicos em que assenta?
Na primeira reportagem de O MIRANTE, José e André Madeira garantiram nunca terem instalado nem utilizado a aplicação através da qual, segundo a informação recebida, terão sido validadas as transferências. Questionam também a falta de alerta perante movimentos invulgares.
Contactado anteriormente por O MIRANTE, o Banco Montepio invocou o sigilo bancário para não comentar o caso concreto e afirmou dispor de mecanismos de autenticação e monitorização conformes às exigências legais. Disse ainda estar a colaborar com as autoridades.
Tribunal europeu obriga bancos a devolver dinheiro de operações não autorizadas
Uma decisão do Tribunal de Justiça da União Europeia (TJUE) reforça a posição dos clientes vítimas de fraude bancária e levanta novas questões sobre casos como o da Trincão Pneus, na Chamusca, que reclama a devolução de cerca de 205 mil euros retirados das suas contas. Num acórdão de 15 de Outubro, o tribunal esclareceu que os bancos devem reembolsar imediatamente operações de pagamento não autorizadas, até ao final do dia útil seguinte ao conhecimento da ocorrência, desde que a comunicação seja feita sem demora injustificada. A simples alegação de negligência grave do cliente não basta para recusar a devolução. A excepção verifica-se quando existam motivos razoáveis para suspeitar de fraude praticada pelo próprio cliente, situação que deve ser comunicada por escrito à autoridade competente. Se o banco entender que houve dolo ou negligência grave, cabe-lhe demonstrá-lo e reclamar posteriormente a restituição dos valores.
Mais Notícias
Edição Semanal